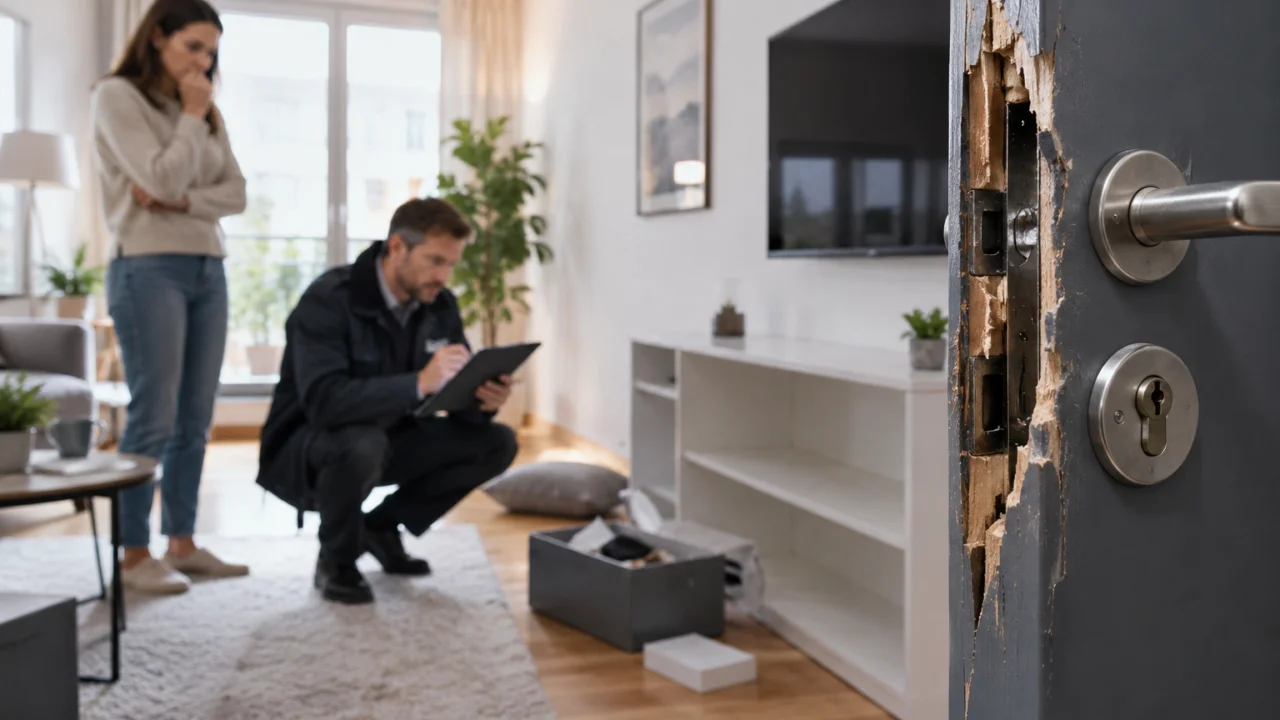

Dacă îți sunt furate bunuri din casă sau apartament, despăgubirea nu se acordă prin polița obligatorie PAD. Pentru furt ai nevoie de o asigurare facultativă a locuinței care include acest risc și bunurile aflate în interior.
Nu toate polițele facultative oferă aceeași protecție. Unele acoperă doar anumite forme de furt, altele stabilesc limite speciale pentru electronice, bijuterii sau alte bunuri de valoare. Condițiile trebuie verificate înainte de încheierea contractului.
PAD nu acoperă furtul din locuință
PAD este destinată exclusiv riscurilor prevăzute de lege: cutremur, alunecare de teren și inundație produsă de fenomene naturale.
Dacă un hoț intră în apartament și fură un televizor, un laptop sau bani, polița PAD nu poate fi folosită pentru recuperarea acestor pierderi.
Pentru furt trebuie să existe o poliță facultativă care include în mod expres acest risc. În plus, bunurile trebuie să fie cuprinse în categoria de conținut asigurat.
Ce tip de furt poate fi acoperit?
Condițiile diferă de la un asigurător la altul. De regulă, contractul precizează exact ce situații sunt acceptate.
Poate fi acoperit furtul prin efracție, adică pătrunderea în locuință prin forțarea unei uși, ferestre, încuietori sau a altor elemente de protecție. Unele polițe pot include și tâlhăria sau alte situații definite în contract.
Nu trebuie presupus că orice dispariție a unui obiect este tratată ca furt asigurat. Dacă nu există urme de pătrundere prin efracție sau alte dovezi cerute de poliță, despăgubirea poate fi refuzată.
De aceea, dacă vrei să compară polițele pentru protecția locuinței, verifică exact formularea riscului de furt și condițiile în care se acordă despăgubirea.
Ce bunuri pot fi despăgubite?
O asigurare facultativă poate include mobilier, electrocasnice, televizoare, calculatoare, obiecte de uz casnic și alte bunuri aflate în locuință.
Pentru anumite categorii pot exista limite speciale. Bijuteriile, ceasurile scumpe, operele de artă, colecțiile, numerarul sau alte obiecte de valoare pot avea condiții diferite față de bunurile obișnuite.
Unele polițe cer declararea separată a obiectelor valoroase. Dacă un bun nu a fost declarat sau depășește limita prevăzută în contract, despăgubirea poate fi redusă ori poate să nu fie acordată pentru întreaga valoare.
Trebuie să poți dovedi că bunurile îți aparțineau
După un furt, asigurătorul poate cere dovezi privind existența și valoarea bunurilor.
Facturile, chitanțele, certificatele de garanție, extrasele de cont, fotografiile sau alte documente pot ajuta la identificarea obiectelor dispărute.
Pentru un televizor cumpărat recent, factura poate fi suficientă pentru a dovedi achiziția. Pentru un obiect mai vechi, pot fi utile fotografii din locuință sau alte documente.
Dacă ai bunuri scumpe, este recomandat să păstrezi documentele de achiziție și seriile acestora. În cazul electronicelor, seria produsului poate ajuta și la declararea furtului.
Poliția trebuie anunțată după furt
După constatarea furtului, trebuie anunțată poliția. Asigurătorul poate solicita documentele întocmite de autorități înainte de soluționarea dosarului de daună.
Nu modifica locul faptei mai mult decât este necesar pentru siguranță înainte de venirea poliției. Ușa forțată, geamul spart sau încuietoarea deteriorată pot constitui elemente importante pentru constatare.
După sesizarea autorităților trebuie anunțat și asigurătorul, în termenul prevăzut în contract.
Ce se întâmplă dacă ai lăsat ușa descuiată?
Această situație depinde de condițiile poliței.
Unele contracte pot exclude furturile în care nu există efracție sau în care bunurile au fost lăsate fără măsurile minime de protecție prevăzute de asigurător.
Dacă ai lăsat ușa descuiată și nu există urme de forțare, dosarul poate fi analizat diferit față de cazul în care hoțul a spart yala sau o fereastră.
Este important să citești capitolul despre excluderi și obligațiile asiguratului. Condițiile pot prevedea cerințe privind încuietorile, sistemele de alarmă sau modul în care trebuie protejate bunurile.
Furtul din boxă sau garaj poate avea alte reguli
Bunurile aflate într-o boxă, într-un garaj sau într-o anexă nu sunt automat asigurate în aceleași condiții ca bunurile din apartament.
Contractul poate limita protecția la spațiul declarat ca locuință sau poate include anumite anexe numai dacă acestea sunt menționate în poliță.
Dacă depozitezi biciclete, unelte sau alte bunuri într-o boxă de bloc, verifică înainte dacă acel spațiu este inclus în asigurare.
Cum se calculează despăgubirea?
Asigurătorul nu plătește automat suma declarată de proprietar după furt.
Despăgubirea se calculează conform condițiilor contractului, valorii bunurilor și limitelor prevăzute în poliță. Pentru anumite obiecte poate fi luată în calcul uzura sau valoarea de înlocuire, în funcție de produsul ales.
Dacă limita pentru bunurile din locuință este de 30.000 de lei, iar prejudiciul dovedit este mai mare, despăgubirea nu poate depăși limita contractuală aplicabilă.
La fel, pentru bijuterii sau alte obiecte valoroase poate exista o limită separată.
Verifică protecția înainte să apară furtul
O asigurare încheiată după producerea furtului nu poate acoperi retroactiv bunurile dispărute.
Înainte de cumpărarea poliței, verifică dacă furtul este inclus, ce forme de furt sunt acoperite, ce bunuri intră în asigurare și ce limite există pentru obiectele valoroase.
La fel de important este să verifici obligațiile privind securitatea locuinței și documentele necesare în cazul unei daune.
Dacă ai electronice scumpe, bijuterii sau alte bunuri de valoare, nu te limita la prețul poliței. Suma asigurată și limitele pentru fiecare categorie de bunuri arată cât poți primi efectiv dacă apare un furt acoperit de contract.


